En bref.
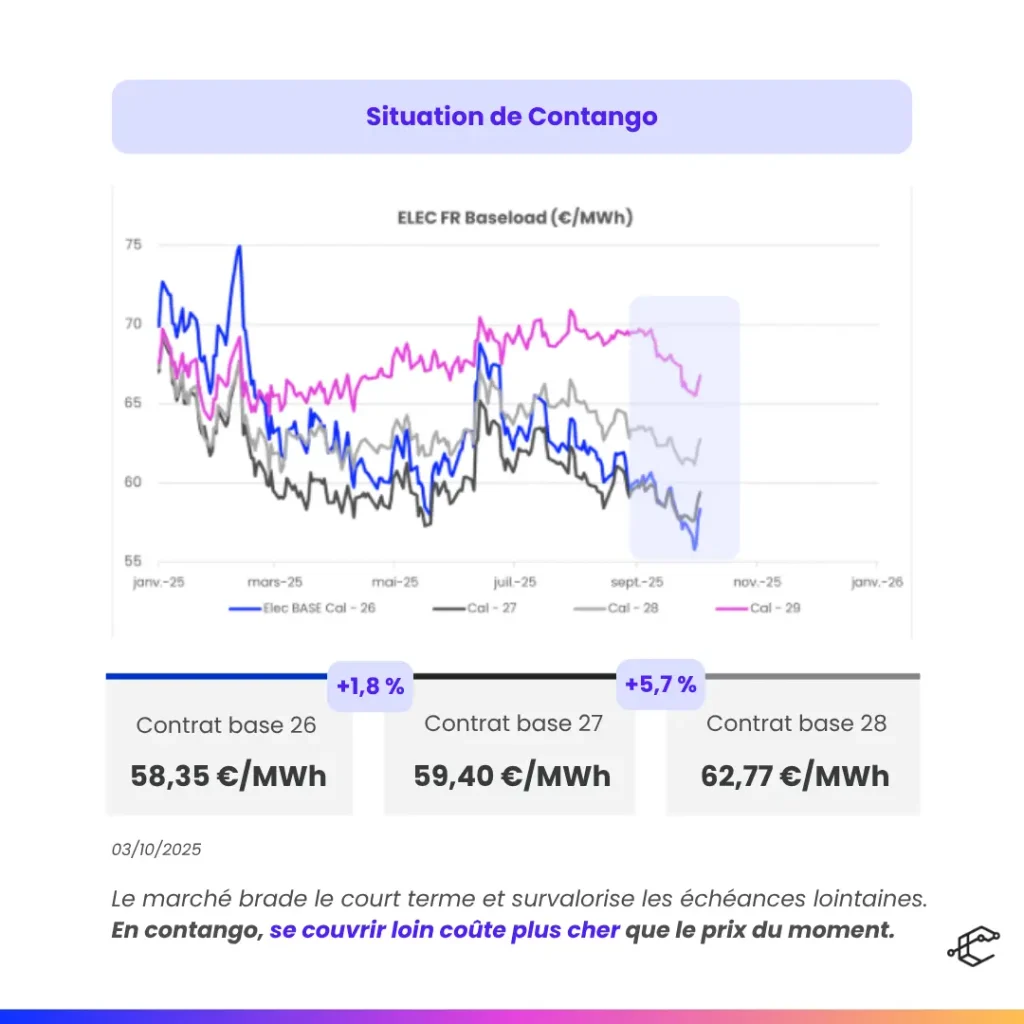
– Le contango décrit une courbe de prix ascendante : plus l’échéance est lointaine, plus le prix à terme est élevé.
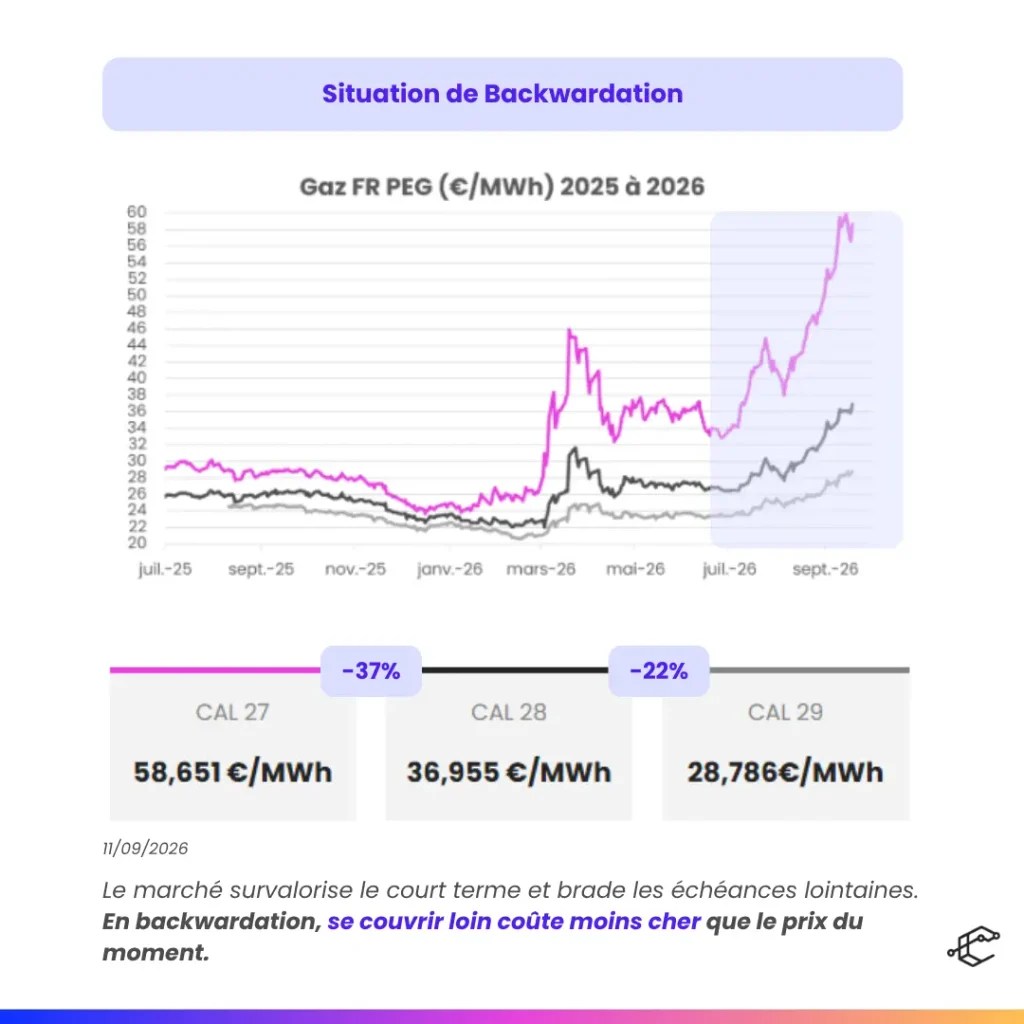
– La backwardation décrit l’inverse, une courbe descendante, où le marché paie une prime pour la livraison immédiate.
Pour une entreprise qui achète son énergie, la forme de la courbe n’est pas une curiosité de marché : elle détermine si votre prochain contrat pluriannuel coûtera plus cher ou moins cher que le prix du moment.
Sur les marchés de l’énergie, négociés sur les places de marché organisées et de gré à gré, ces deux structures gouvernent la formation des prix à terme du gaz naturel, de l’électricité et des matières premières énergétiques.
Pour les responsables achats, les directeurs financiers et les directions industrielles, savoir les lire permet d‘identifier les fenêtres favorables et d’éviter les surcoûts liés à une mauvaise interprétation des signaux de prix.
Ce guide explique les deux structures, leurs causes, la différence entre un forward et un future, ce qui change entre le gaz et l’électricité, et comment en tenir compte dans un arbitrage de couverture. Il est proposé par Capitole Énergie, courtier en énergie pour les entreprises.
Besoin d’identifier les opportunités sur les marchés à terme ? ➡️ Écrivez-nous !
Définition : qu’est-ce que le contango ?
Le contango désigne une situation de marché dans laquelle le prix à terme d’une matière première est supérieur à son prix au comptant. Plus l’échéance de livraison est éloignée, plus le prix du contrat est élevé : la courbe de prix présente une pente ascendante.
Concrètement, sur le gaz naturel, un contango signifie qu’un contrat pour livraison dans douze mois coûte plus cher qu’un contrat pour livraison dans trois mois. Cette configuration est considérée comme la structure normale des marchés de matières premières stockables.
Les trois causes du contango en finance
- Le coût de portage. C’est le déterminant principal. Détenir physiquement une matière première entre aujourd’hui et la date de livraison coûte : stockage, assurance, dépréciation, et immobilisation du capital. Le prix à terme intègre ces coûts de portage, sans quoi un arbitrage serait possible — acheter au comptant, stocker, revendre à terme.
- Les taux d’intérêt. Ils alimentent le coût de portage. Quand les taux sont élevés, le capital immobilisé dans un stock supporte un coût d’opportunité important, qui se répercute sur le prix à terme.
- Les anticipations des acteurs. Si le marché prévoit une demande future forte, des tensions d’approvisionnement ou des incertitudes économiques durables, ces attentes s’intègrent aux prix à terme et accentuent la pente ascendante.
Qu’est-ce que la backwardation ?
La backwardation décrit la situation inverse : le prix à terme est inférieur au prix au comptant. La courbe descend. Plus l’échéance est éloignée, plus le prix du contrat est bas.
Une situation de backwardation signale une tension immédiate sur le marché physique. Les acteurs acceptent de payer une prime pour obtenir la marchandise tout de suite, tout en anticipant un retour à l’équilibre, ou une baisse de la demande, à moyen terme.
Backwardation et normal backwardation : ne pas confondre
Ces deux termes désignent deux choses différentes, et la confusion est fréquente.
- La backwardation, au sens courant du marché, est une observation : le prix à terme cote sous le prix au comptant actuel. C’est une description de la structure de prix.
- La normal backwardation, au sens de la théorie formulée par John Maynard Keynes, est une hypothèse : le prix à terme se situerait sous le prix au comptant anticipé à la date de livraison, l’écart rémunérant le risque transféré du producteur vers l’acheteur du contrat.
Les deux notions sont indépendantes. Un marché peut présenter une courbe en contango tout en étant en normal backwardation au sens de Keynes. Dans la pratique des achats d’énergie, c’est la première acception qui compte : ce que vous regardez, c’est la courbe cotée, pas une anticipation théorique.
Les trois facteurs de backwardation
- La pénurie d’offre à court terme. C’est la cause la plus fréquente. Maintenance non planifiée d’infrastructures, tension géopolitique, épisode climatique extrême : tout déséquilibre temporaire entre offre et demande physique tire le prix au comptant au-dessus des échéances lointaines.
- La demande saisonnière. Les pics de consommation hivernaux sur le gaz naturel et l’électricité créent des backwardations temporaires : le spot s’envole tandis que les échéances d’été suivantes restent modérées, reflétant une demande structurellement plus faible hors saison de chauffe.
- Le convenience yield. En période de tension, disposer physiquement de la marchandise a une valeur stratégique supérieure au coût de la stocker. Cette prime de disponibilité, appelée convenience yield, pousse le prix au comptant au-dessus des prix à terme.
Contango ou backwardation : le tableau de lecture
| Critère | Contango | Backwardation |
|---|---|---|
| Structure de prix | Prix à terme > prix au comptant (courbe ascendante) | Prix à terme < prix au comptant (courbe descendante) |
| Signal de marché | Offre abondante, marché équilibré ou détendu | Tension immédiate, pénurie d’offre à court terme |
| Cause principale | Coûts de portage, taux d’intérêt, anticipations haussières | Pénurie d’offre, forte demande immédiate, convenience yield |
| Fréquence | Structure « normale » sur les matières premières stockables | Structure temporaire, souvent liée à un choc |
| Ce que ça implique pour un acheteur | Se couvrir loin coûte une prime : c’est le prix de la certitude | Se couvrir loin coûte moins cher que le spot : fenêtre à saisir si la tension est jugée conjoncturelle |
| Piège | Un contango peut basculer en backwardation en quelques jours sur un choc d’offre | Si la crise s’installe, les échéances lointaines remontent aussi |
Forward ou future : deux instruments, deux réalités contractuelles
Les deux termes désignent un engagement d’achat à une date future et à un prix fixé aujourd’hui. Mais ils ne fonctionnent pas de la même façon, et la différence concerne directement votre contrat de fourniture.
Un future est un contrat standardisé, échangé sur une place de marché organisée — EEX pour l’électricité et le gaz en Europe, ICE ou CME pour le pétrole. Volume, échéance et qualité sont normalisés. La chambre de compensation s’interpose entre les parties, ce qui élimine le risque de contrepartie mais impose des appels de marge quotidiens : si le marché évolue contre vous, vous immobilisez du capital avant même la livraison. C’est l’instrument des traders et des investisseurs financiers.
Un forward est un contrat bilatéral, négocié de gré à gré entre deux parties, sans standardisation ni chambre de compensation. Volume, échéance et conditions sont sur mesure. Pas d’appel de marge, mais un risque de contrepartie réel.
| Critère | Future | Forward |
|---|---|---|
| Lieu de négociation | Place de marché organisée (EEX, ICE, CME) | Gré à gré, bilatéral |
| Standardisation | Volume, échéance et qualité normalisés | Sur mesure |
| Risque de contrepartie | Porté par la chambre de compensation | Porté par les deux parties |
| Appels de marge | Quotidiens, immobilisation de capital | Aucun en général |
| Liquidité | Élevée sur les échéances proches | Faible, sortie difficile avant terme |
| Qui l’utilise | Traders, investisseurs, fournisseurs | Entreprises, via leur contrat de fourniture |
Pourquoi cela vous concerne. Quand vous signez un prix fixe pour 2028, vous ne négociez pas un future : vous achetez un engagement bilatéral auprès de votre fournisseur, qui se couvre lui-même sur le marché organisé. La cotation EEX que vous consultez est la référence de construction du prix, pas le prix que vous payez. Entre les deux s’ajoutent la marge du fournisseur, le coût de son risque de contrepartie, celui du profilage de votre courbe de charge et celui des écarts.
C’est aussi ce qui explique qu’on ne sorte pas d’un contrat d’énergie à prix fixe comme on déboucle une position sur un marché organisé. Les conditions de sortie se négocient à la signature, pas au moment où l’on en a besoin.
Un point de vocabulaire. Sur les actifs financiers, le calcul du prix à terme tient compte des dividendes attendus, qui viennent en déduction du coût de portage. Sur les matières premières énergétiques, ce terme n’existe pas : le portage se résume au stockage, à l’assurance et au coût du capital immobilisé — et il disparaît entièrement sur l’électricité, qui ne se stocke pas.
Le cas particulier de l’électricité : une courbe sans coût de portage
L’électricité ne se stocke pas. Il n’existe donc pas d’arbitrage « acheter au comptant, stocker, revendre à terme ». Le coût de portage, qui explique le contango sur le gaz naturel ou le pétrole, ne s’applique pas au marché de l’électricité. Une courbe power ascendante ne signifie pas que le stockage coûte cher : elle signifie autre chose.
Quatre facteurs façonnent la courbe forward électricité en France.
- Le coût de production anticipé. Les prix à terme de l’électricité se construisent largement sur ceux du gaz, du charbon et des quotas CO2, puisque ce sont les moyens thermiques qui fixent le prix aux heures de pointe.
- La disponibilité du parc nucléaire. Un programme d’arrêts pour maintenance ou un aléa sur un palier de réacteurs se lit directement dans les échéances concernées.
- La saisonnalité. Elle est beaucoup plus marquée que sur les autres matières premières. Un contrat hiver ne se compare pas à un contrat été : la courbe power est en réalité une succession de saisons, et lire sa pente sans tenir compte de ce découpage induit en erreur.
- La liquidité décroissante. Au-delà de trois ans, les volumes échangés se raréfient. Un prix calendaire affiché à cinq ans est une indication, pas un niveau sur lequel on peut sécuriser un volume important sans coût.
Ce qu’il faut en retenir pour un achat. Sur l’électricité, la forme de la courbe renseigne moins sur un coût de stockage que sur ce que le marché anticipe de l’équilibre entre production et consommation. C’est un indicateur de perception, pas un calcul mécanique — et c’est précisément pourquoi il évolue vite. La Commission de Régulation de l’Énergie publie régulièrement des analyses des marchés de gros qui documentent ces évolutions.
Le gaz naturel : des alternances marquées depuis 2021
Le marché du gaz européen, négocié sur le TTF aux Pays-Bas et le PEG en France, offre l’illustration la plus nette des deux structures.
- Crise 2021-2022 : backwardation prononcée. À l’automne 2021 puis durant l’année 2022, la réduction des flux russes a créé une pénurie d’offre immédiate. Les prix au comptant ont atteint des niveaux historiques, dépassant 300 €/MWh à l’été 2022, tandis que les contrats 2023 et 2024 cotaient sensiblement plus bas. Le marché disait : le choc est réel et immédiat, mais je l’anticipe transitoire, via la diversification GNL et les accords norvégiens.
- 2023-2024 : retour au contango. Avec la reconstitution des stocks et la sécurisation de sources alternatives, la courbe est redevenue ascendante, intégrant à nouveau les coûts de portage et des taux d’intérêt élevés.
- Depuis 2025-2026 : backwardation durable sur les échéances lointaines. La configuration actuelle est l’inverse de celle de 2023 : les échéances proches cotent nettement au-dessus des échéances lointaines. Nous documentons cette structure et ses niveaux dans nos analyses de marché — voir notre lecture de la courbe gaz à horizon 2030 et l’effet des stocks européens sur l’hiver 2026.
Un point que cette période a mis en évidence : une backwardation prolongée décourage l’injection en stockage, puisque remplir l’été pour revendre l’hiver devient économiquement perdant. C’est un cas où la forme de la courbe ne se contente pas de refléter le marché — elle le modifie.
Le pétrole : un marché qui alterne vite
Le pétrole brut (Brent, WTI) bascule fréquemment entre les deux structures, au gré des décisions de production de l’OPEP+, du niveau des stocks stratégiques et des anticipations de demande mondiale.
Son intérêt pour un acheteur d’énergie est double : il reste corrélé au gaz sur certains contrats indexés, et il donne un signal avancé sur les tensions d’approvisionnement. Un passage rapide d’un contango normal à une backwardation sévère en quelques jours est un signal d’alarme : le marché considère le problème comme immédiat, pas hypothétique. Nous détaillons ces mécanismes dans notre article sur le fonctionnement du marché du pétrole.
Ce que la forme de la courbe change à votre stratégie d’achat
Pour un responsable achats ou un directeur financier, la question n’est pas « sommes-nous en contango ou en backwardation », mais « que fait cette structure au coût de ma couverture ».
En contango
Se couvrir loin coûte une prime par rapport au prix du moment. C’est le coût de la certitude, et il peut être justifié si votre priorité est la stabilité budgétaire.
- Privilégier des achats progressifs par tranches plutôt qu’une couverture massive immédiate
- Arbitrer explicitement entre le surcoût accepté et la visibilité obtenue
- Garder à l’esprit qu’un contango peut basculer en backwardation en quelques jours sur un choc d’offre
En backwardation
Les échéances lointaines cotent sous le prix du moment. Si vous jugez la tension conjoncturelle, c’est une fenêtre : vous sécurisez du volume long à un niveau inférieur au spot.
- Regarder les échéances au-delà de la première année, là où l’écart est le plus marqué
- Vérifier la liquidité de l’échéance visée avant de dimensionner le volume
- Assumer le risque inverse : si la crise s’installe, les échéances lointaines remonteront
Trois règles qui valent dans les deux cas
- Décidez site par site le moins possible. Sur un parc multi-sites, traiter chaque échéance dans l’urgence fait perdre le bénéfice de la structure de courbe. Une approche centralisée permet d’arbitrer globalement.
- Ne regardez pas que le prix affiché. La structure du contrat — clauses de volume, indexation, conditions de sortie — pèse souvent plus que quelques dixièmes d’euro par MWh. C’est l’objet du contrat bloc + spot et des contrats indexés.
- Partez de votre courbe de charge, pas du marché. Un niveau de prix ne vaut que rapporté à votre profil réel de consommation. C’est la première chose que nous regardons dans une stratégie d’achat d’énergie.
Ces décisions s’inscrivent dans un arbitrage global qui intègre vos objectifs budgétaires, votre politique de gestion des risques et votre capacité à absorber la volatilité de marché.
Report, déport : la terminologie française
| Terme anglais | Équivalent français | Remarque |
|---|---|---|
| Contango | Report | « Forwardation » dans certains contextes anglo-saxons |
| Backwardation | Déport | « Inverted market » également employé |
| Spot price | Prix au comptant | |
| Forward price / futures price | Prix à terme | |
| Cost of carry | Coût de portage | |
| Convenience yield | Rendement de commodité | Le terme anglais reste largement préféré |
Sur les marchés professionnels français de l’énergie, « contango » et « backwardation » sont les termes employés au quotidien par les opérateurs et les traders. « Report » et « déport » restent compris, notamment dans les contextes réglementaires et académiques.
Ce qu’il faut retenir
Comprendre les mécanismes du contango et du backwardation est indispensable pour tout responsable achats ou directeur financier exposé aux marchés de l’énergie. Ces structures de prix reflètent les anticipations collectives du marché et fournissent des signaux précieux sur l’équilibre offre-demande actuel et futur.
Sur les marchés du gaz naturel et de l’électricité, savoir identifier ces configurations permet d’optimiser vos stratégies de couverture, de réduire votre exposition à la volatilité, et de saisir les opportunités quand la structure de prix est favorable à vos objectifs d’investissement.
Toutefois, ces décisions ne doivent jamais être prises isolément. Elles s’inscrivent dans une stratégie globale intégrant votre profil de risque, vos contraintes budgétaires, et l’analyse fondamentale des marchés.
Les évolutions futures des marchés énergétiques européens, marquées par la transition écologique, la volatilité géopolitique, et l’intégration croissante des énergies renouvelables, continueront de créer des alternances entre contango et backwardation. Anticiper ces mouvements fera la différence entre subir les prix et les maîtriser.
Besoin d’un regard sur la courbe au moment où vous devez décider ?
L’accompagnement par Capitole Énergie, courtier spécialisé en énergie, expert des marchés à terme reste la meilleure garantie pour transformer ces connaissances techniques en avantage concurrentiel durable. Nous analysons les marchés et vous conseillons sur vos stratégies d’achat, sans réaliser d’opérations de trading pour votre compte.
Je contacte un expert18 TWh négociés · plus de 20 000 contrats · plus de 6 000 entreprises accompagnées
Le contango est une situation de marché où le prix à terme d’une matière première est supérieur à son prix au comptant : la courbe de prix est ascendante, et plus l’échéance de livraison est éloignée, plus le contrat est cher. Il s’explique principalement par les coûts de portage — stockage, assurance, immobilisation du capital — auxquels s’ajoutent les taux d’intérêt et les anticipations des acteurs.
Le contango décrit une courbe de prix ascendante, où le prix à terme dépasse le prix au comptant. La backwardation décrit l’inverse : une courbe descendante, où le marché paie une prime pour la livraison immédiate. Le contango signale un marché détendu, la backwardation une tension d’offre à court terme. Pour un acheteur, la différence est directe : en contango, se couvrir loin coûte une prime ; en backwardation, cela coûte moins cher que le prix du moment.
Sur les matières premières stockables comme le gaz naturel ou le pétrole, le contango est considéré comme la structure normale, puisque le coût de portage doit être rémunéré. La backwardation, ou déport, est généralement temporaire et liée à un choc d’offre. Sur l’électricité, qui ne se stocke pas, cette notion de structure « normale » ne s’applique pas : la forme de la courbe dépend des anticipations de production et de la saisonnalité.
La normal backwardation est une hypothèse théorique formulée par John Maynard Keynes : le prix à terme se situerait en dessous du prix au comptant anticipé à la date de livraison, l’écart rémunérant le risque transféré du producteur vers l’acheteur du contrat. Elle ne décrit pas la forme observable de la courbe : un marché en contango peut être en normal backwardation au sens de Keynes.
Un future est un contrat standardisé échangé sur une place de marché organisée, avec une chambre de compensation qui élimine le risque de contrepartie mais impose des appels de marge quotidiens. Un forward est un contrat bilatéral de gré à gré, sur mesure, sans appel de marge mais avec un risque de contrepartie porté par les deux parties. Un contrat de fourniture d’énergie à prix fixe relève de la logique forward, pas de celle du future.
Contango se traduit par « report », backwardation par « déport ». Sur les marchés professionnels français de l’énergie, les termes anglais restent majoritairement employés par les opérateurs et les traders ; « report » et « déport » se rencontrent surtout dans les contextes réglementaires et académiques.
Oui, et le gaz en est l’illustration la plus nette. Le marché européen, négocié sur les places TTF et PEG, a alterné entre les deux structures depuis 2021 : backwardation prononcée pendant la crise d’approvisionnement, retour au contango avec la reconstitution des stocks, puis backwardation durable sur les échéances lointaines à partir de 2025.
La structure de courbe détermine le coût relatif de la couverture. En contango, sécuriser un prix sur plusieurs années implique d’accepter une prime par rapport au prix du moment. En backwardation, la même opération se fait à un niveau inférieur au spot. Dans les deux cas, la décision dépend du profil de consommation de l’entreprise, de ses objectifs budgétaires et de sa tolérance à la volatilité.
Avertissement
Cet article a une vocation pédagogique. Il ne constitue ni un conseil en investissement, ni une recommandation d’opération de marché.
Capitole Énergie est courtier en énergie : nous analysons les marchés, mettons les fournisseurs en concurrence et vous conseillons sur vos stratégies d’achat et de couverture. Nous ne réalisons aucune opération de trading pour le compte de nos clients et ne proposons pas de stratégies de trading. Toute décision d’achat d’énergie comporte un risque lié à la volatilité des marchés et aux incertitudes économiques.
Sources
- Commission de Régulation de l’Énergie — observatoire des marchés de gros de l’électricité et du gaz naturel
- EEX et PEG — cotations settlement des contrats calendaires
- Agence Internationale de l’Énergie — Oil Market Report mensuel
- Capitole Énergie — prix de marché électricité et gaz, mis à jour en continu
Ces articles pourraient vous intéresser :